Hindistan’ın yenilenebilir enerji sektörü, 2014 yılında 3 GW’ın altında olan güneş enerjisi kapasitesini Ağustos 2026 itibarıyla 168 GW seviyesine taşıyarak büyük bir atılım gerçekleştirdi. Bu hızlı büyüme, yerli güneş paneli üretim kapasitesinin 217 GW’a ulaşmasını sağlasa da sektör günümüzde ciddi bir arz fazlası sorunuyla karşı karşıya. Yıllık 55-60 GWdc seviyesindeki iç talebin üzerinde bir üretim kapasitesine sahip olan ülkede, eski teknolojilere dayalı tesislerin verimsizliği ve küresel pazarlardaki belirsizlikler, özellikle küçük ölçekli üreticileri zorluyor. Sektörün rekabetçi kalabilmesi için teknolojik dönüşüme ve tedarik zinciri engellerinin aşılmasına ihtiyaç duyuluyor.
Ülkedeki üretim kapasitesinin büyük bir kısmı, pazarın artık daha verimli olan TOPCon ve Heterojunction teknolojilerine kayması nedeniyle, Polycrystalline ve MonoPERC gibi eski sistemlere dayalı tesislerde atıl durumda kalıyor. Uluslararası ticaret politikalarındaki belirsizliklerin de etkisiyle ihracat pazarlarından yönlendirilen paneller, iç pazardaki arz fazlasını derinleştirerek sektörde bir konsolidasyon sürecini tetikliyor. Bu durum, özellikle bağımsız küçük üreticilerin piyasadan çekilmesine veya birleşmelere gitmesine neden olacak bir baskı oluşturuyor.
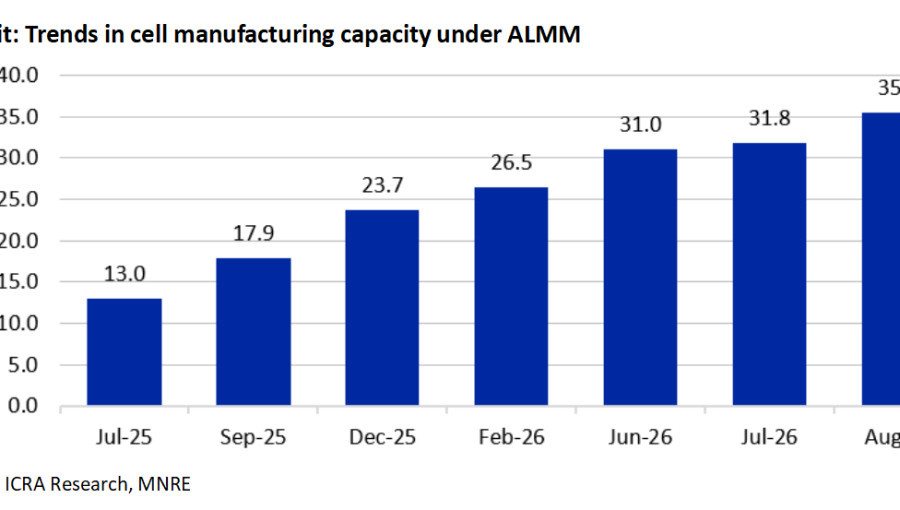
Hükümet, tedarik zincirinin üst aşamalarını güçlendirmek amacıyla Haziran 2026’da güneş hücresi üretimi için de yerli üretim zorunluluğu (ALMM) getirdi. Bu adım, hücre üretim kapasitesinin 13 GW’dan 35 GW’a çıkmasını sağladı ve 2027 sonuna kadar 100 GW hedefini gündeme getirdi. Ancak hücre üretimi, yüksek sermaye gereksinimi, ithal ekipman bağımlılığı ve teknik uzmanlık ihtiyacı nedeniyle zorlu bir süreç olmaya devam ediyor. Tesislerin stabilizasyon sorunları, hedeflenen kapasite artışlarının gecikmesine yol açabilecek riskler arasında yer alıyor.
Tedarik zincirinin en kritik halkaları olan ingot, wafer ve polisilikon üretimi ise sektörün önündeki en büyük engel olarak öne çıkıyor. Haziran 2028’de wafer üretimi için de yerli üretim zorunluluğu getirilmesi planlansa da, yüksek maliyetler ve teknik karmaşıklık nedeniyle ilerleme yavaş seyrediyor. Yerli bileşenlerin Çin menşeli ithal ürünlerle rekabet etmekte zorlanması, dikey entegrasyonu zorunlu kılsa da mevcut maliyet farkları güneş paneli fiyatlarını yukarı çekiyor. Bu durumun güneş enerjisi projelerinin yatırım maliyetlerini %15-17 oranında artırması ve yakın gelecekte elektrik tarifelerine yansıması bekleniyor.