
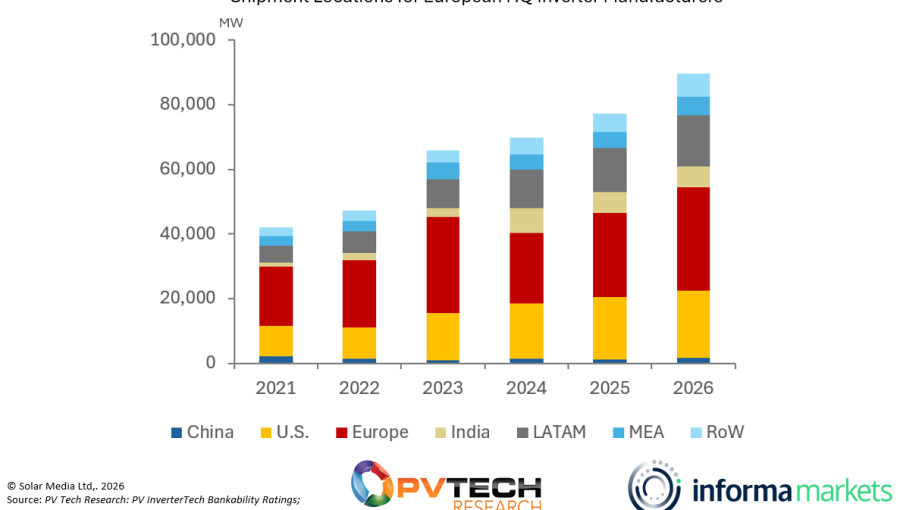
Avrupa merkezli inverter üreticileri, bu yıl toplam sevkiyatta 90 gigavatlık kritik bir eşiğe ulaşmaya hazırlanıyor. 2021 yılındaki üretim hacmini ikiye katlayan ve 2025 yılına kıyasla 12 gigavatlık bir artış gösteren bu yükseliş, bölgenin küresel güneş enerjisi tedarik zincirindeki stratejik önemini kanıtlıyor. Avrupa, toplam sevkiyatların yaklaşık üçte birini karşılayarak ana pazar olma özelliğini korurken, yerel üretim kapasitesinin 100 gigavatı aşması sektörün dayanıklılığını gözler önüne seriyor. Özellikle güneş paneli endüstrisine kıyasla üretim süreçlerini yerelleştirme konusunda daha başarılı bir grafik çizen Avrupalı üreticiler, Çin dışındaki en büyük üretim merkezi konumunu güçlendiriyor.
Avrupa inverter sektörü, yılın başlarında 100 gigavatlık yıllık üretim kapasitesi sınırını aşarak önemli bir başarıya imza attı. Bu kapasitenin yüzde 90’ı doğrudan Avrupa merkezli şirketlerin elinde bulunuyor. Sektördeki bu endüstriyel gücün merkezinde ise üretim hacmi ve sevkiyat miktarlarıyla pazara yön veren Almanya merkezli SMA Solar ile İspanyol Power Electronics firmaları yer alıyor.
Avrupa pazarı sevkiyatlar için birincil hedef olmaya devam etse de, Avrupalı üreticiler Amerika Birleşik Devletleri ve Latin Amerika’da da ciddi bir talep artışıyla karşılaşıyor. Temmuz ayında ABD’de yürürlüğe giren yabancı menşeli inverter yasaklarına rağmen, bölge Avrupalı firmalar için stratejik önemini korumayı sürdürüyor. Yıllık büyüme verileri incelendiğinde, Avrupa yaklaşık 6 gigavatlık artışla liderliğini korurken, onu 2,2 gigavat ile Latin Amerika ve 1,6 gigavat ile ABD takip ediyor. Bu veriler, Avrupa merkezli üreticilerin uluslararası güneş enerjisi ve depolama projelerinin hayata geçirilmesinde oynadığı kilit rolü bir kez daha teyit ediyor.