
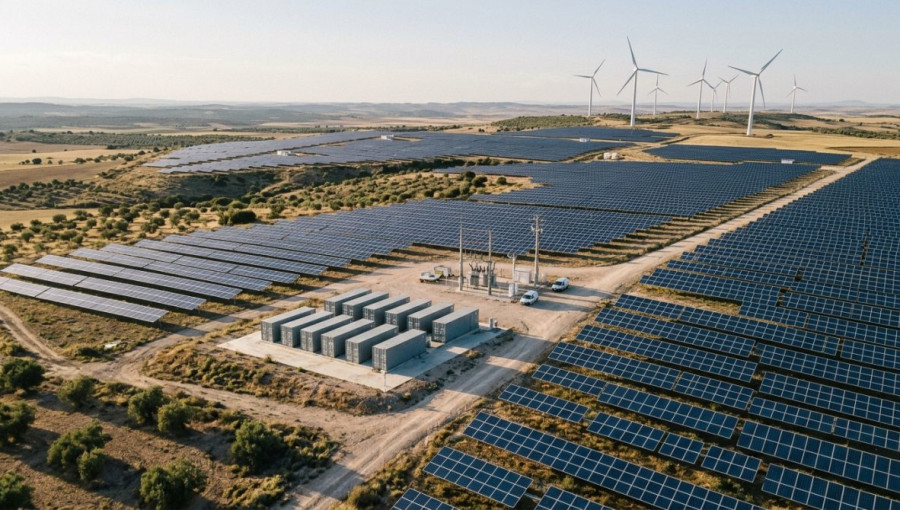
Avrupa’da kurumsal yenilenebilir enerji satın alma anlaşmaları (PPA) piyasası, 2026 yılında bir yavaşlama süreciyle karşı karşıya kaldı. Amsterdam’da düzenlenen RE-Source 2026 etkinliğinde paylaşılan verilere göre, yılın ilk döneminde imzalanan kapasite bir önceki yıla kıyasla yüzde 9,7 oranında düşerek 5,9 GW seviyesinde gerçekleşti. Negatif elektrik fiyatlarının artması ve güneş paneli projelerindeki verim düşüşü, yatırımcıları daha karmaşık ve esnek çözümlere yöneltti. Bu doğrultuda, enerji depolama sistemleriyle entegre edilen hibrit projeler, piyasadaki belirsizlikleri aşmak ve arz güvenliğini sağlamak adına yeni odak noktası haline geldi.
Amsterdam’da gerçekleştirilen 10. RE-Source etkinliğinde bir araya gelen sektör temsilcileri, kurumsal enerji satın alma anlaşmalarının geçirdiği dönüşümü masaya yatırdı. Pexapark tarafından paylaşılan veriler, özellikle bağımsız güneş paneli projelerine yönelik anlaşma hacminin bu yıl yüzde 43 oranında gerilediğini ortaya koydu. İtalya, bu düşüşe rağmen İspanya’yı geride bırakarak Avrupa’nın en büyük pazarı konumuna yükseldi. Piyasadaki bu daralmanın temelinde, elektrik fiyatlarındaki dalgalanmalar ve şebeke tıkanıklıkları gibi teknik zorluklar yatıyor.
Fiyat istikrarsızlığıyla mücadele eden kurumsal alıcılar, artık sadece güneş paneli projelerine değil, batarya depolama sistemleriyle desteklenen hibrit modellere yöneliyor. Özellikle İspanya gibi şebeke kapasitesinin zorlandığı bölgelerde, depolama entegrasyonu bir zorunluluk haline geldi. Ancak bu hibrit yapıların getirdiği teknik karmaşıklık, piyasada yeni bir aktör ihtiyacını doğurdu. Enerji tüccarları, değişken yenilenebilir enerji üretimini endüstriyel alıcıların ihtiyaçlarına göre dengeleyen “profil takasları” ile kritik bir aracı rolü üstlenmeye başladı.
Finansal tarafta ise batarya varlıklarının değerlemesi, yan hizmetlerin yönetimi gibi karmaşık süreçler nedeniyle hem geliştiriciler hem de alıcılar için zorlayıcı bir unsur olmaya devam ediyor. Ayrıca, Sera Gazı Protokolü’nde yapılması planlanan olası değişikliklerin mevcut yenilenebilir enerji sözleşmelerinin geçerliliğini etkileyebileceği endişesi, piyasadaki temkinli duruşu pekiştiriyor. Tüm bu zorluklara rağmen sektör temsilcileri, piyasanın duraklamadığını, aksine daha sofistike sözleşme yapılarına doğru evrildiğini belirtiyor. Enerji yoğun sektörlerde faaliyet gösteren büyük ölçekli alıcılar, operasyonel maliyetlerini kontrol altında tutmak için arz güvenliğini ve rekabetçi fiyatlandırmayı önceliklendirmeye devam ediyor.